
ตัวขับเคลื่อนคู่ของความต้องการหลอมโลหะพลังงานใหม่และปุ๋ยฟอสเฟตปรับเปลี่ยนภูมิทัศน์อุปทาน
1. พลวัตอุปสงค์-อุปทานทั่วโลก: ความต้องการหลอมที่พุ่งสูงและการจัดหาวัตถุดิบที่ตึงตัวเชิงโครงสร้าง
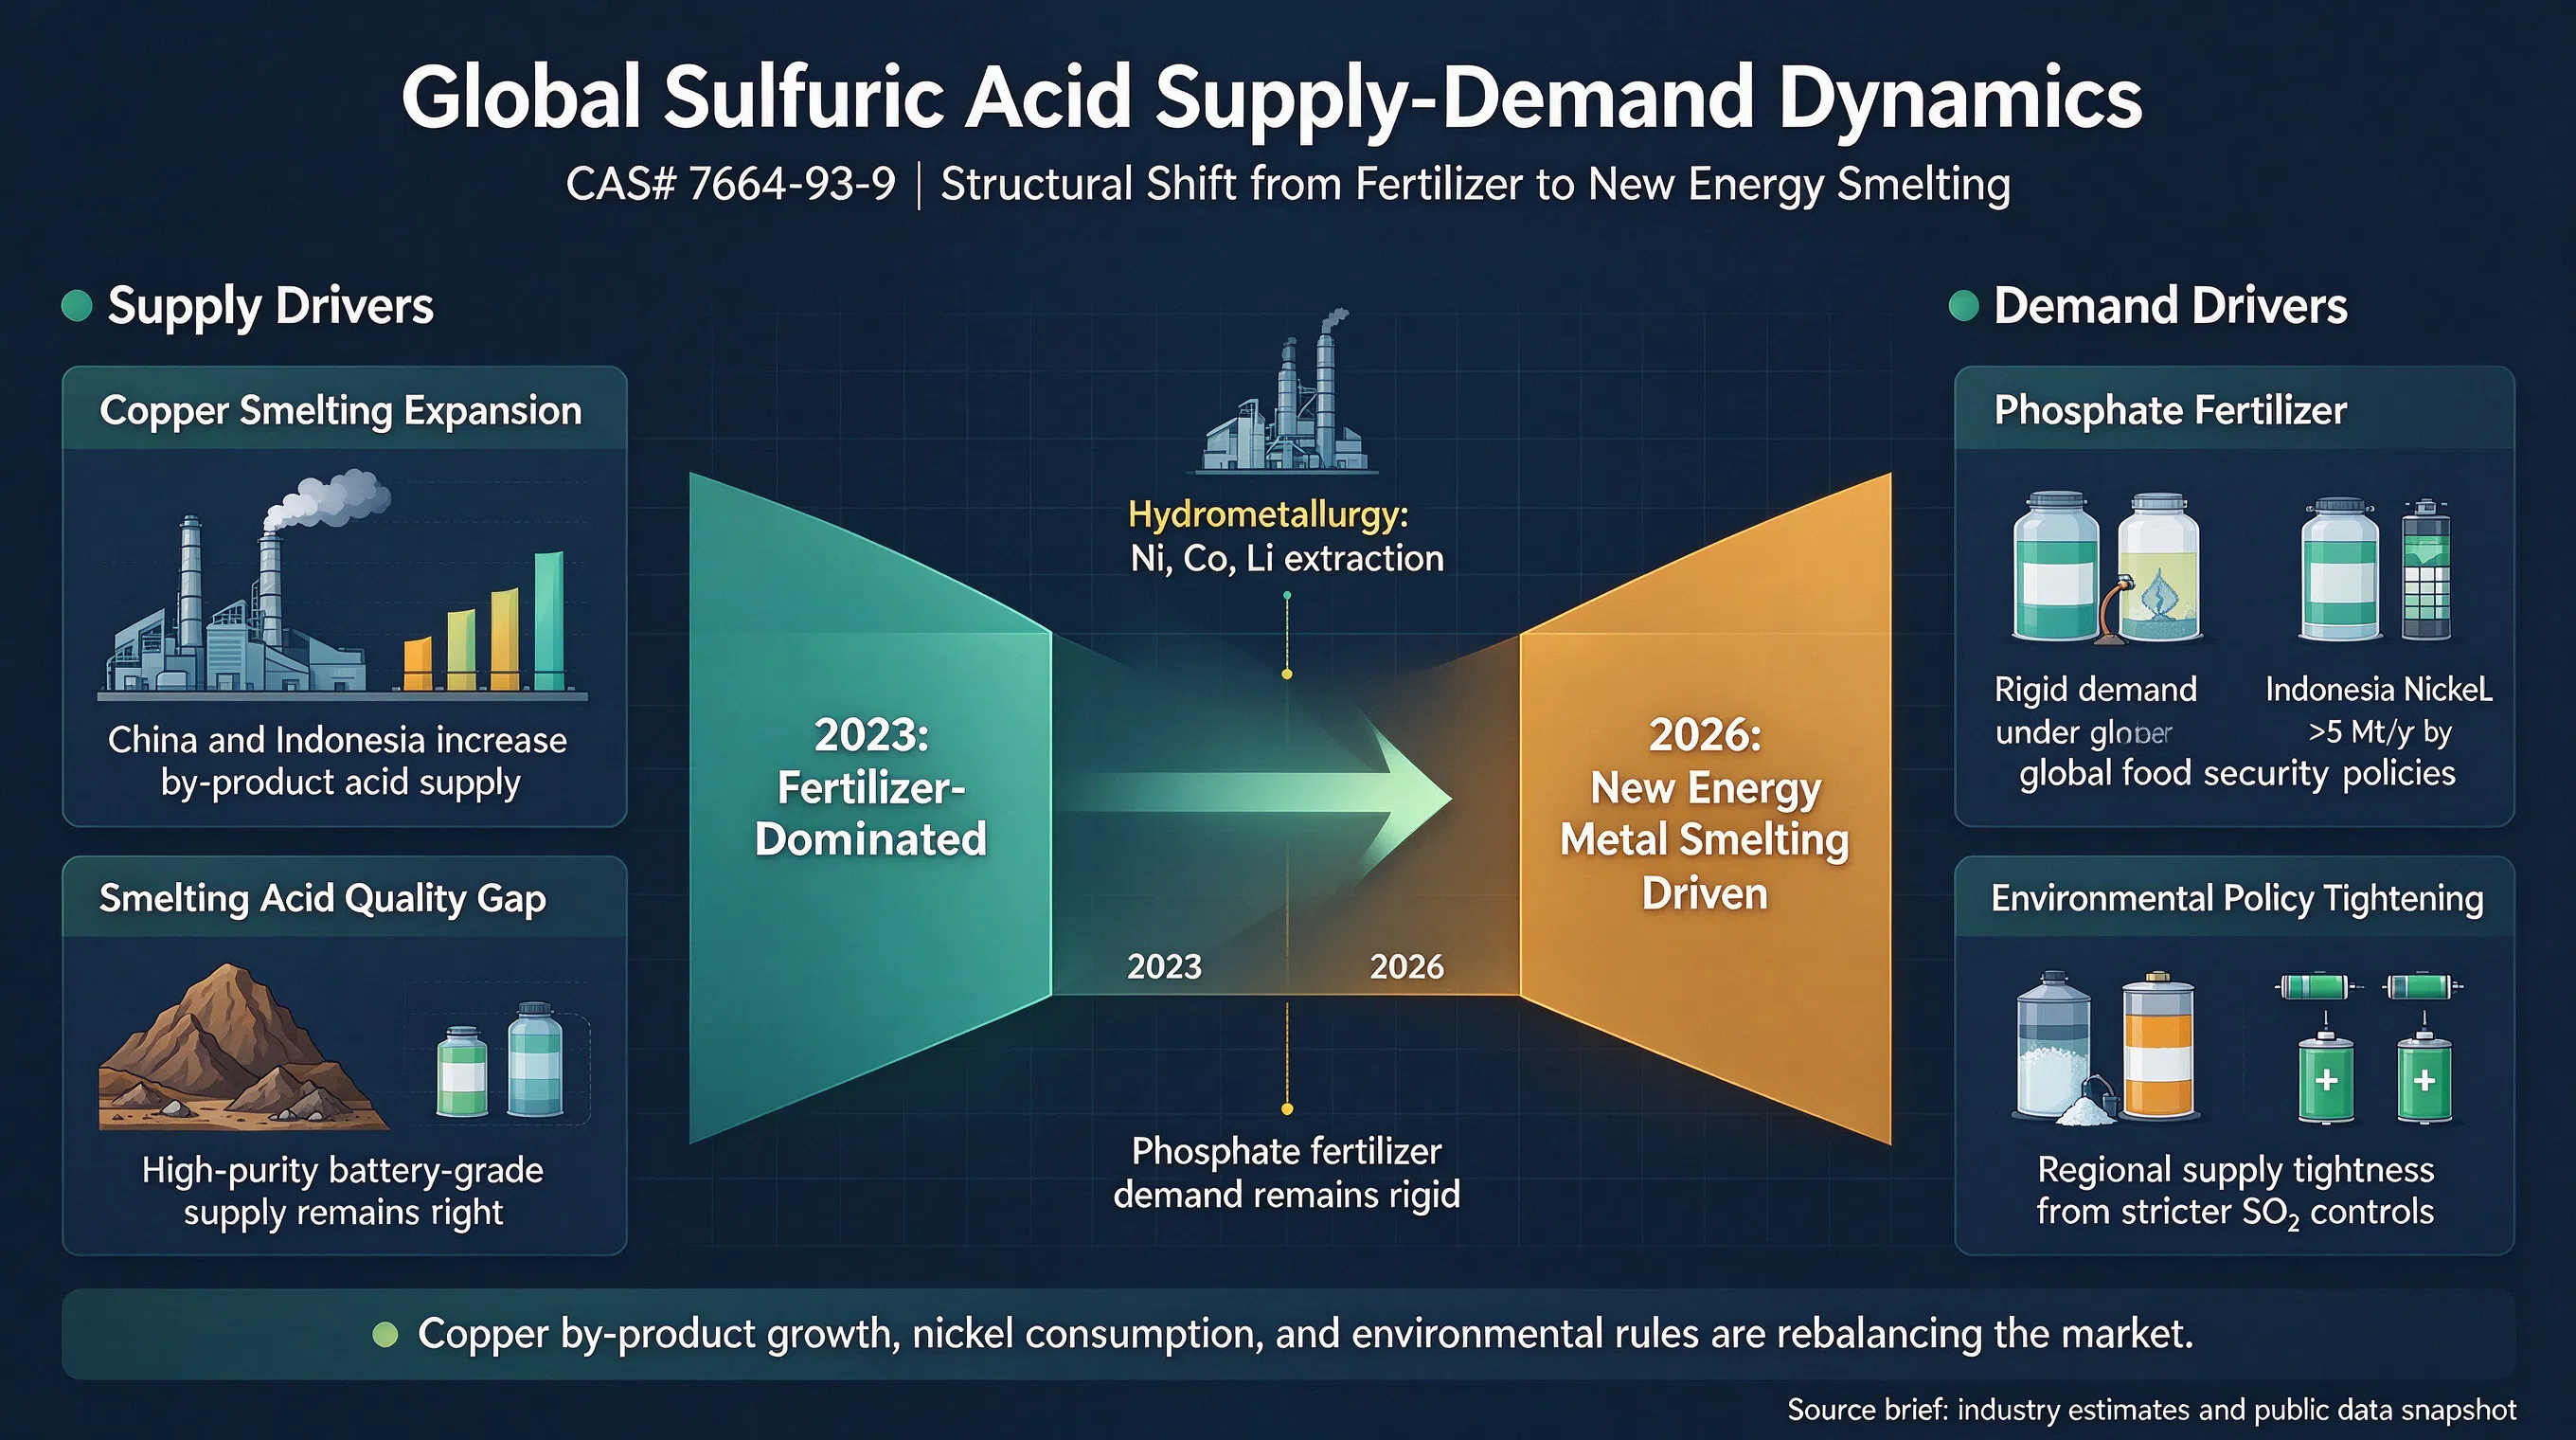
ตั้งแต่ปี 2023 ถึง 2026 ตลาดกรดซัลฟิวริกทั่วโลกกำลังเผชิญการเปลี่ยนแปลงเชิงโครงสร้างจาก “การครอบงำโดยปุ๋ยแบบดั้งเดิม” ไปสู่ “การขับเคลื่อนโดยการหลอมโลหะพลังงานใหม่” ในฐานะวัตถุดิบสำคัญสำหรับโลหะวิทยาแบบเปียก (โดยเฉพาะการสกัดนิกเกิล โคบอลต์ และลิเธียม) และการผลิตปุ๋ยฟอสเฟต ห่วงโซ่อุปทานของมันได้รับอิทธิพลอย่างลึกซึ้งจากการขยายกำลังการผลิตหลอมทองแดงและนโยบายสิ่งแวดล้อม
การขยายกำลังการผลิตหลอมทองแดงขับเคลื่อนอุปทานกรดผลพลอยได้: การขยายตัวอย่างต่อเนื่องของกำลังการผลิตหลอมทองแดงทั่วโลก (โดยเฉพาะในจีนและอินโดนีเซีย) ได้เพิ่มอุปทานกรดซัลฟิวริกที่เป็นผลพลอยได้จากการหลอมอย่างมีนัยสำคัญ อย่างไรก็ตาม เนื่องจากคุณภาพของกรดผลพลอยได้ไม่สม่ำเสมอ (บางส่วนมีสิ่งเจือปนเช่นสารหนูและฟลูออรีน) จึงยังคงมีช่องว่างอุปทานสำหรับกรดซัลฟิวริกความบริสุทธิ์สูงที่ตรงตามข้อกำหนดเกรดแบตเตอรี่พลังงานใหม่
การสั่นพ้องของความต้องการปุ๋ยฟอสเฟตและพลังงานใหม่: ภายใต้อิทธิพลของนโยบายความมั่นคงทางอาหารทั่วโลก ความต้องการกรดที่ใช้ในปุ๋ยฟอสเฟตยังคงแข็งตัว ในขณะเดียวกัน เนื่องจากอินโดนีเซียเป็นศูนย์กลางการแปรรูปทรัพยากรนิกเกิลระดับโลก โครงการ HPAL (การชะด้วยกรดความดันสูง) ของอินโดนีเซียมีการใช้กรดซัลฟิวริกต่อหน่วยสูงมาก คาดว่าภายในปี 2026 ความต้องการกรดซัลฟิวริกในภาคการหลอมนิกเกิลของอินโดนีเซียจะเกิน 5 ล้านตันต่อปี (ประมาณการจากอุตสาหกรรม)
นโยบายสิ่งแวดล้อมที่เข้มงวดขึ้น: จีนและสหภาพยุโรปมีมาตรฐานการปล่อยซัลเฟอร์ไดออกไซด์สำหรับการผลิตกรดซัลฟิวริกที่เข้มงวดมากขึ้น ส่งผลให้โรงงานกรดซัลฟิวริกขนาดกลางและขนาดเล็กบางแห่งต้องปิดตัวหรือจำกัดการผลิต ทำให้เกิดความตึงตัวของอุปทานในระดับภูมิภาคเป็นระยะ
กรดซัลฟิวริก CAS# 7664-93-9
2. ภูมิทัศน์การผลิต: ความโดดเด่นด้านกำลังการผลิตของจีนและส่วนแบ่งที่เพิ่มขึ้นของกรดจากการหลอม
จีนยังคงเป็นผู้ผลิตและผู้บริโภคกรดซัลฟิวริกรายใหญ่ที่สุดในโลก คิดเป็นประมาณกว่า 40% ของกำลังการผลิตทั่วโลก ด้วยการขยายกำลังการผลิตหลอมโลหะนอกกลุ่มเหล็กในประเทศ สัดส่วนของกรดจากก๊าซทิ้งจากการหลอมในผลผลิตทั้งหมดได้เกิน 35% ค่อยๆ แทนที่กรดจากการเผากำมะถันแบบดั้งเดิมในฐานะแหล่งอุปทานกระแสหลัก
การรวมกำลังการผลิตและการถ่ายโอนภูมิภาค: ตั้งแต่ปี 2024 ถึง 2025 โรงงานกรดจากการเผากำมะถันที่ล้าสมัยบางแห่งในจีนตอนเหนือและตะวันออกได้ทยอยปิดตัวลงเนื่องจากแรงกดดันด้านสิ่งแวดล้อม ในขณะที่จีนตะวันตกเฉียงใต้และตะวันตกเฉียงเหนือซึ่งอาศัยทรัพยากรหินฟอสเฟตและทรัพยากรการหลอมในท้องถิ่น ได้สร้างโรงงานกรดจากการหลอมขนาดใหญ่หลายแห่ง
ความก้าวหน้าทางเทคโนโลยีสีเขียวและคาร์บอนต่ำ: องค์กรชั้นนำอย่าง Jiangxi Copper และ Tongling Nonferrous กำลังส่งเสริมเทคโนโลยีการนำความร้อนทิ้งอุณหภูมิต่ำกลับมาใช้ใหม่และการแปลงซัลเฟอร์ไดออกไซด์ความเข้มข้นสูง ซึ่งไม่เพียงแต่ลดการใช้พลังงานเท่านั้น แต่ยังลดการปล่อยก๊าซท้ายปล่องอย่างมีนัยสำคัญ บางบริษัทประสบความสำเร็จในการสร้างวงจรปิด “การปล่อยน้ำเสียเป็นศูนย์” ในการผลิตกรดจากการถลุง
กรดซัลฟิวริก CAS# 7664-93-9
3. นวัตกรรมการประยุกต์ใช้: การขยายสู่เกรดอิเล็กทรอนิกส์และแบตเตอรี่ที่มีความบริสุทธิ์สูง
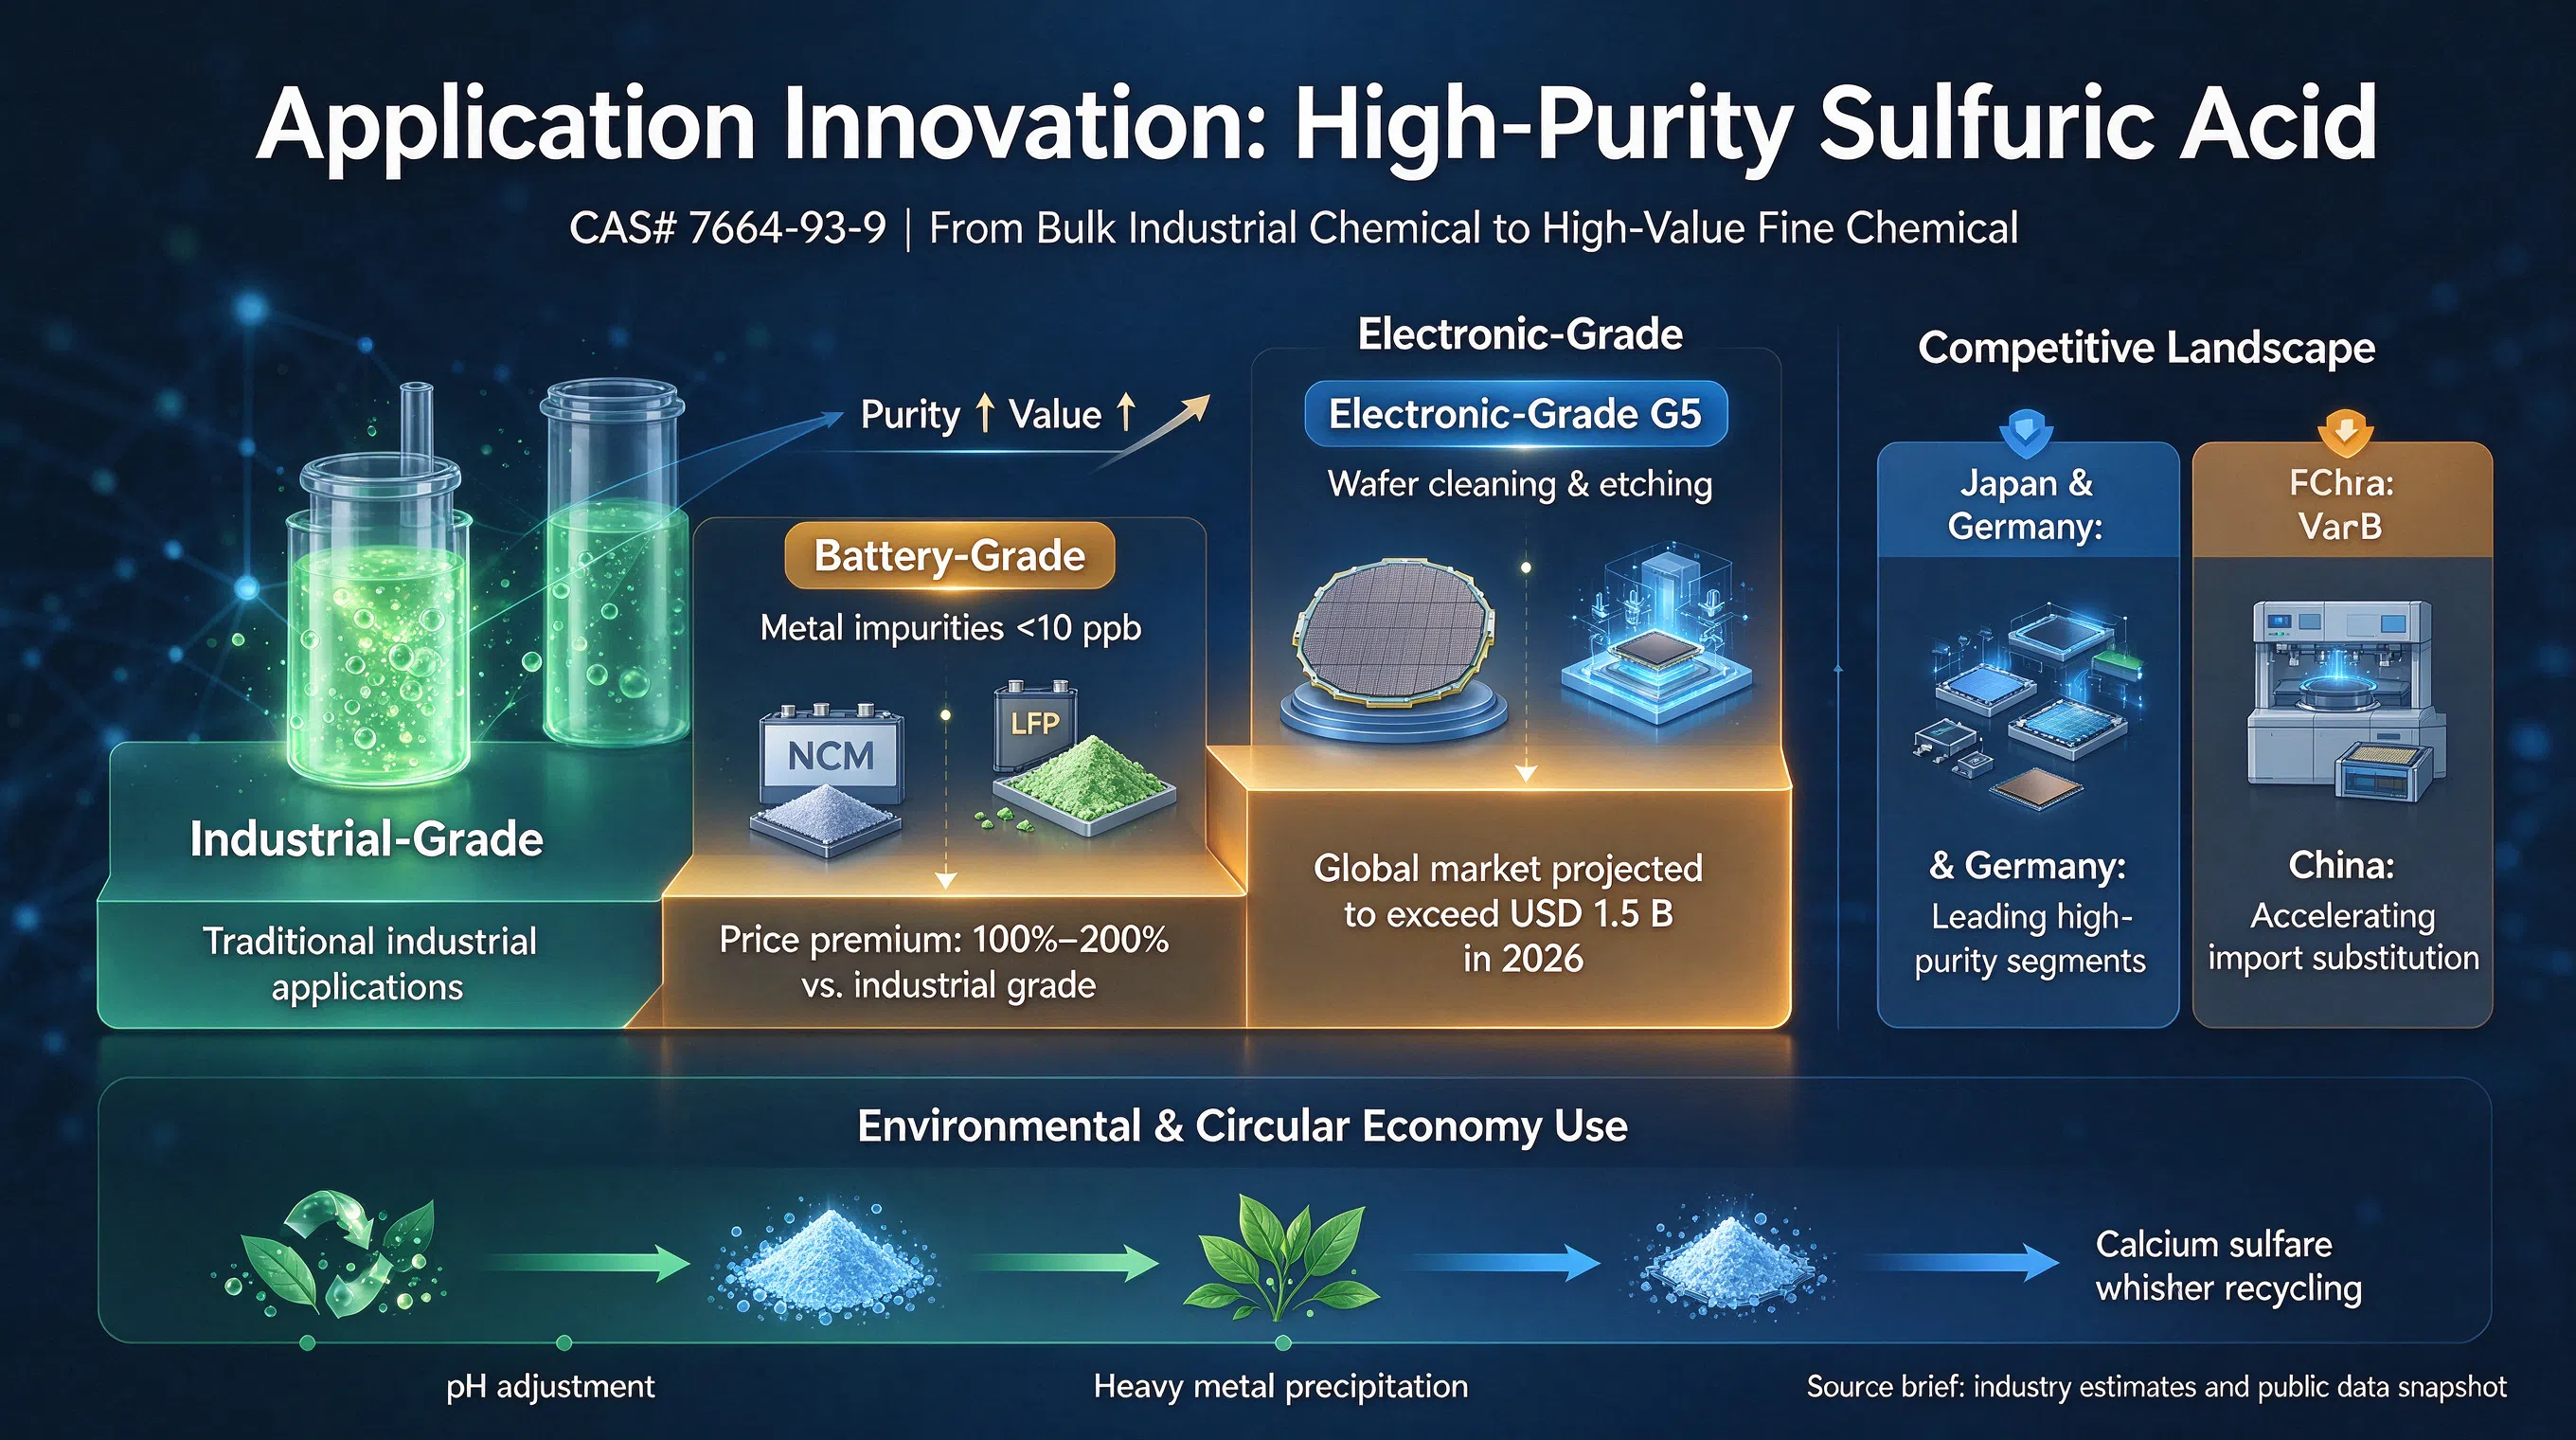
ด้วยประโยชน์จากการระเบิดของอุตสาหกรรมพลังงานใหม่และเซมิคอนดักเตอร์ กรดซัลฟิวริกกำลังขยายจากผลิตภัณฑ์อุตสาหกรรมจำนวนมากไปสู่สารเคมีละเอียดที่มีมูลค่าเพิ่มสูง
กรดซัลฟิวริกเกรดแบตเตอรี่ (ความบริสุทธิ์สูง): เนื่องจากสารตั้งต้นแบบไตรภาค (NCM) และแบตเตอรี่ลิเธียมไอรอนฟอสเฟต (LFP) มีข้อกำหนดที่เข้มงวดมากขึ้นต่อปริมาณสิ่งเจือปน ความต้องการกรดซัลฟิวริกเกรดแบตเตอรี่ (สิ่งเจือปนโลหะ <10 ppb) จึงพุ่งสูงขึ้น ราคาของเกรดนี้สูงกว่ากรดซัลฟิวริกเกรดอุตสาหกรรม 100%-200%
กรดซัลฟิวริกเกรดอิเล็กทรอนิกส์ (เกรด G5): ในกระบวนการทำความสะอาดและการกัดเวเฟอร์เซมิคอนดักเตอร์ กรดซัลฟิวริกเกรดอิเล็กทรอนิกส์เป็นวัสดุสำคัญที่ขาดไม่ได้ ด้วยการขยายตัวทั่วโลกของโรงงานเวเฟอร์ ตลาดกรดซัลฟิวริกเกรดอิเล็กทรอนิกส์ทั่วโลกคาดว่าจะเกิน 1.5 พันล้านดอลลาร์สหรัฐในปี 2026 (ข้อมูลจาก Grand View Research) บริษัทญี่ปุ่นอย่าง Mitsubishi Chemical และบริษัทเยอรมัน BASF ครองตลาดนี้ ขณะที่บริษัทจีนกำลังเร่งทดแทนการนำเข้า
การบำบัดและการรีไซเคิลน้ำเสีย: ในด้านการปกป้องสิ่งแวดล้อม กรดซัลฟิวริกถูกใช้อย่างกว้างขวางสำหรับการปรับ pH และการตกตะกอนโลหะหนัก เทคโนโลยีการใช้ประโยชน์ทรัพยากรใหม่สำหรับผลพลอยได้ เช่น เข็มผลึกแคลเซียมซัลเฟต กำลังกลายเป็นจุดเติบโตใหม่สำหรับเศรษฐกิจหมุนเวียนของอุตสาหกรรม
กรดซัลฟิวริก CAS# 7664-93-9


